Vous devez régler une dépense imprévue et cherchez une banque capable de vous accorder un crédit conso rapide ? Le critère décisif n’est pas seulement la vitesse de réponse à votre demande : c’est le moment où l’argent sera effectivement disponible sur votre compte.
Quelle banque est la plus rapide en France ? Les informations vérifiées pour cet article ne permettent pas d’établir un classement fiable entre plusieurs établissements. BoursoBank fournit néanmoins un exemple documenté : la banque distingue une réponse immédiate dans son parcours Flash du délai nécessaire à la mise à disposition des fonds. Pour choisir, il faut donc comparer des offres sur la même étape du financement, puis vérifier leur coût et leurs conditions.
Réponse immédiate, accord et versement : trois étapes différentes
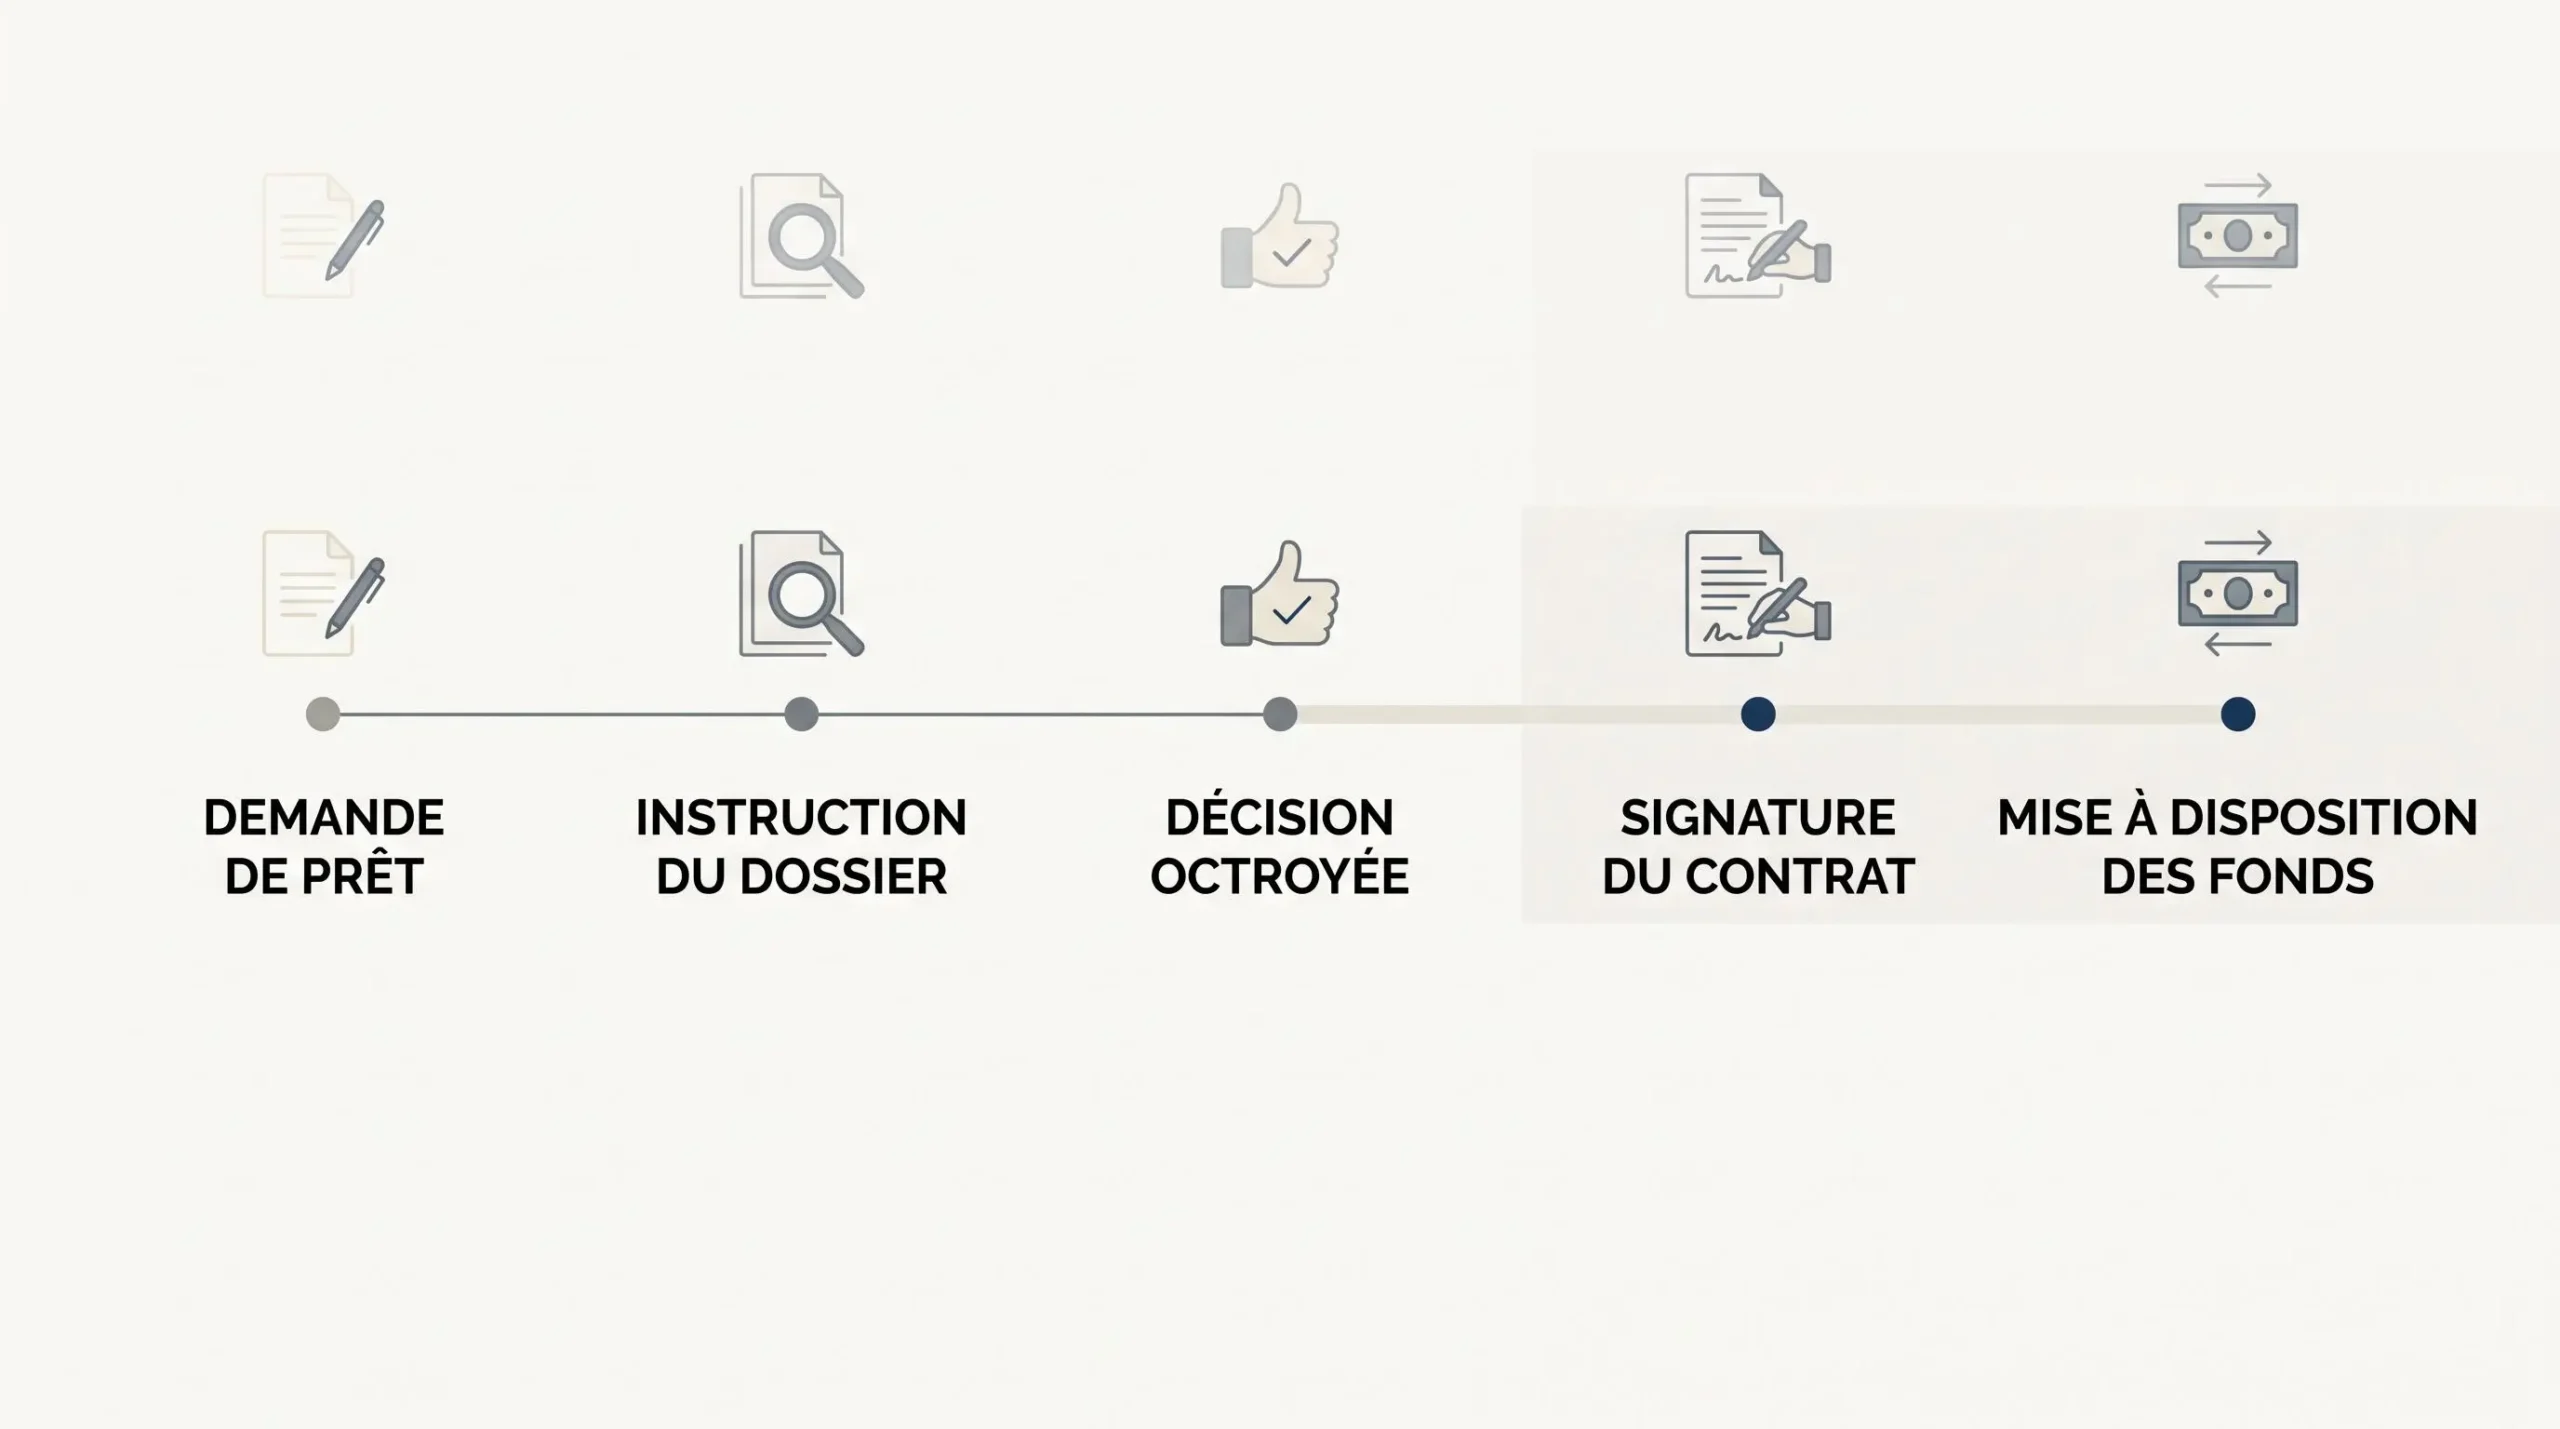
Une banque peut annoncer une réponse très rapide sans promettre un virement immédiat. Entre votre première demande et la réception de l’argent, plusieurs opérations peuvent intervenir.
- La demande : vous indiquez notamment le montant recherché et votre situation.
- L’instruction : le prêteur examine votre dossier et, selon le parcours, les justificatifs demandés.
- La décision : la banque vous informe de l’acceptation ou du refus de votre demande.
- La signature : vous prenez connaissance de l’offre et de ses conditions contractuelles.
- La mise à disposition : les fonds sont versés selon les modalités applicables au prêt.
Ces étapes ne durent pas nécessairement le même temps d’un établissement à l’autre. Certaines peuvent être automatisées ; d’autres nécessitent des contrôles complémentaires. Il serait donc trompeur de comparer une banque annonçant une réponse immédiate à une autre indiquant un délai de versement : les deux chiffres ne mesurent pas la même chose.
Pour évaluer une offre, posez une question précise : à quelle date les fonds peuvent-ils être disponibles, si mon dossier est accepté ? Demandez également si ce délai commence au dépôt de la demande, à l’accord ou à la signature. Si la réponse porte uniquement sur la décision de crédit, vous ne disposez pas encore de l’information nécessaire pour savoir si le financement arrivera à temps.
BoursoBank : les délais de prêt personnel effectivement annoncés
Les informations publiées par BoursoBank, consultées le 20 octobre 2026, illustrent pourquoi plusieurs délais peuvent coexister pour un même établissement.
| Parcours ou étape | Délai annoncé | Ce que le délai signifie |
|---|---|---|
| Parcours Flash | Réponse immédiate et définitive à l’issue du parcours | Décision sur la demande, pas versement immédiat |
| Parcours avec justificatifs | 5 à 10 jours ouvrés annoncés | Traitement du dossier documentaire |
| Mise à disposition des fonds | 14 jours après signature par défaut | Calendrier annoncé pour le versement |
| Mise à disposition avec délai réduit | Possibilité de réduction à 7 jours francs | Option soumise à une demande lors de la constitution du dossier |
Le parcours Flash ne doit pas être interprété comme un crédit dont les fonds seraient immédiatement transférés. De même, les 5 à 10 jours ouvrés du parcours documentaire concernent le traitement de la demande : ils ne constituent pas, à eux seuls, une date de réception de l’argent.
Concernant le versement, BoursoBank indique un délai de 14 jours après la signature par défaut, avec la possibilité de demander une réduction à 7 jours francs lors de la constitution du dossier. Cette possibilité doit être vérifiée pour le prêt effectivement proposé. Les jours francs ne doivent pas être assimilés automatiquement à des jours calendaires.
Ces données ne prouvent pas que BoursoBank est la banque la plus rapide de France. Pour établir un tel classement, il faudrait disposer des délais de versement publiés par plusieurs établissements, pour des montants, des profils et des conditions suffisamment comparables. Les preuves disponibles ici ne permettent pas cette conclusion.
En pratique, si vous avez une échéance précise, demandez à chaque prêteur une confirmation du calendrier applicable à votre dossier. Une offre dont la réponse est rapide mais dont la date de versement reste inconnue ne peut pas encore être considérée comme adaptée à votre urgence.
Quel est le délai légal avant le versement d’un prêt personnel ?
La rapidité d’un crédit à la consommation dépend aussi du cadre légal français. Selon Service-Public, l’emprunteur bénéficie d’un droit de rétractation de 14 jours calendaires après la signature d’un prêt personnel.
Cela ne signifie pas que tous les établissements doivent systématiquement attendre la fin de ces 14 jours pour verser les fonds. Service-Public précise qu’un versement peut intervenir 7 jours calendaires après la signature, sous les conditions applicables et en l’absence de rétractation.
Cette possibilité légale ne constitue toutefois ni une promesse d’acceptation du crédit ni une garantie de recevoir l’argent au septième jour. Le calendrier effectif dépend également du traitement de la demande et des modalités du contrat.
Pour consulter le cadre réglementaire, reportez-vous aux règles du prêt personnel présentées par Service-Public.
Il faut également distinguer les unités utilisées : le délai de rétractation est exprimé en jours calendaires, tandis que certains établissements peuvent annoncer des délais commerciaux en jours francs. Avant de calculer une date de réception, vérifiez la formulation exacte de l’offre.
Comment choisir un crédit rapide sans négliger le coût et les conditions ?
La rapidité est importante lorsque vous devez faire face à un imprévu, mais elle ne suffit pas à déterminer si un crédit convient à votre situation. Deux offres peuvent prévoir des dates de versement proches tout en présentant des coûts et des modalités de remboursement différents.
Commencez par comparer des financements de même montant et de durée comparable. Examinez ensuite les informations précontractuelles, notamment le taux annuel effectif global (TAEG), le montant total dû et les échéances de remboursement. Le TAEG aide à apprécier le coût du crédit ; le montant total dû indique ce que vous devrez rembourser selon les conditions présentées.
Le prêteur doit aussi vérifier votre solvabilité. Il peut demander des justificatifs, et cette instruction peut modifier le calendrier de traitement. La transmission d’un dossier complet ne garantit donc pas son acceptation.
Pour prendre une décision, utilisez la grille suivante. Elle ne classe pas les banques : elle permet de vérifier si les informations nécessaires sont réellement disponibles.
| Critère | Preuve à examiner | Si l’information manque |
|---|---|---|
| Disponibilité des fonds | Date ou délai de versement applicable au dossier | Demander une confirmation au prêteur |
| Coût du financement | TAEG et montant total dû | Demander les informations précontractuelles |
| Remboursement | Durée, mensualités et échéancier | Vérifier si les échéances sont supportables |
| Accès à l’offre | Conditions d’éligibilité et justificatifs | Vérifier les exigences du parcours concerné |
Si une offre présente un délai de versement compatible avec votre besoin et des conditions financières que vous pouvez assumer, elle mérite d’être examinée. Si son délai reste imprécis ou si son coût n’est pas documenté, ne supposez pas qu’elle est meilleure ou moins bonne : demandez d’abord les informations manquantes.
Pour une petite dépense, vous pouvez également rencontrer des solutions de financement de faible montant. Elles ne doivent pas être assimilées automatiquement à un prêt personnel classique : leur fonctionnement, leurs frais, leur durée et leurs conditions de versement peuvent différer. Sans documentation actuelle et comparable, il n’est pas possible de les présenter comme plus rapides ou moins coûteuses.
Enfin, vérifiez que la mensualité envisagée reste compatible avec vos autres dépenses. Un crédit peut répondre à un besoin ponctuel, mais son remboursement crée une obligation dans la durée. Si la dépense peut être reportée ou échelonnée directement auprès du créancier, cette possibilité mérite également d’être examinée avant de souscrire un emprunt.
À retenir : pour choisir un crédit conso rapide, ne vous arrêtez pas à la promesse d’une réponse immédiate. Demandez la date de mise à disposition des fonds, vérifiez les conditions d’acceptation et comparez le TAEG ainsi que le montant total dû. Les délais documentés de BoursoBank fournissent un exemple concret, mais pas un classement des banques françaises. Les conditions commerciales pouvant évoluer, contrôlez toujours l’offre en vigueur avant de signer.